
房貸沒過怎麼辦?銀行核貸、鑑價與買房違約風險先看懂
資料更新:民國 115 年 9 月 21 日(2026/09/21)
房貸真正的風險不只「貸不貸」,還包括銀行願意貸、但金額比你原本預期少。
很多買方擔心的是:
「如果銀行完全不貸給我怎麼辦?」
但實際買房時,更容易讓人措手不及的,反而是另一種情況:
銀行有貸,只是沒有原本想的那麼多。
原本以為可以貸 800 萬,簽約後銀行最後只核 700 萬。
房子沒有變、成交價也沒有變。
但突然多出來的 100 萬現金缺口,買方就必須面對。
所以房貸要注意的,不只是「會不會過」。
而是:
最後核多少,跟你完成這筆交易需要多少,中間有沒有落差。
一、房貸結果不是只有「過」或「沒過」
房貸送進銀行之後,大致可能出現三種情況。
第一種:核貸結果符合原本預期
例如原本需要貸 700 萬,銀行最後也核准約 700 萬。
這種情況通常比較單純。
第二種:銀行願意貸,但金額低於預期
例如原本需要 800 萬,最後只核 700 萬。
這時問題就變成:
少掉的 100 萬從哪裡來?
第三種:銀行不承作或無法核貸
這時除了重新確認其他銀行是否有承作空間,更重要的是看交易已經走到哪一個階段,以及原本簽署的文件如何約定。
所以「房貸沒過怎麼辦」其實不能只問銀行。
還要一起看:
現在差多少錢,以及目前已經承擔多少交易責任。
二、為什麼原本以為貸得到,最後卻不一定?
銀行核房貸,不是只看房價。
大致可以從三個方向理解。
買方條件
銀行會依申貸人的收入、負債、信用紀錄、工作與還款能力等資料進行授信審核。
這部分最後由銀行依實際申請資料判斷。
房子的條件
同一個買方,買不同房子,貸款結果也可能不同。
例如屋齡、產品類型、產權、使用現況、增建情況、周邊成交資料及擔保價值,都可能影響銀行評估。
當時的授信規定與銀行政策
央行可能針對特定購屋情形設定最高貸款成數,銀行本身也有自己的授信標準。
因此就算政策允許某個最高成數,也不代表每一位買方都一定能貸到那個成數。
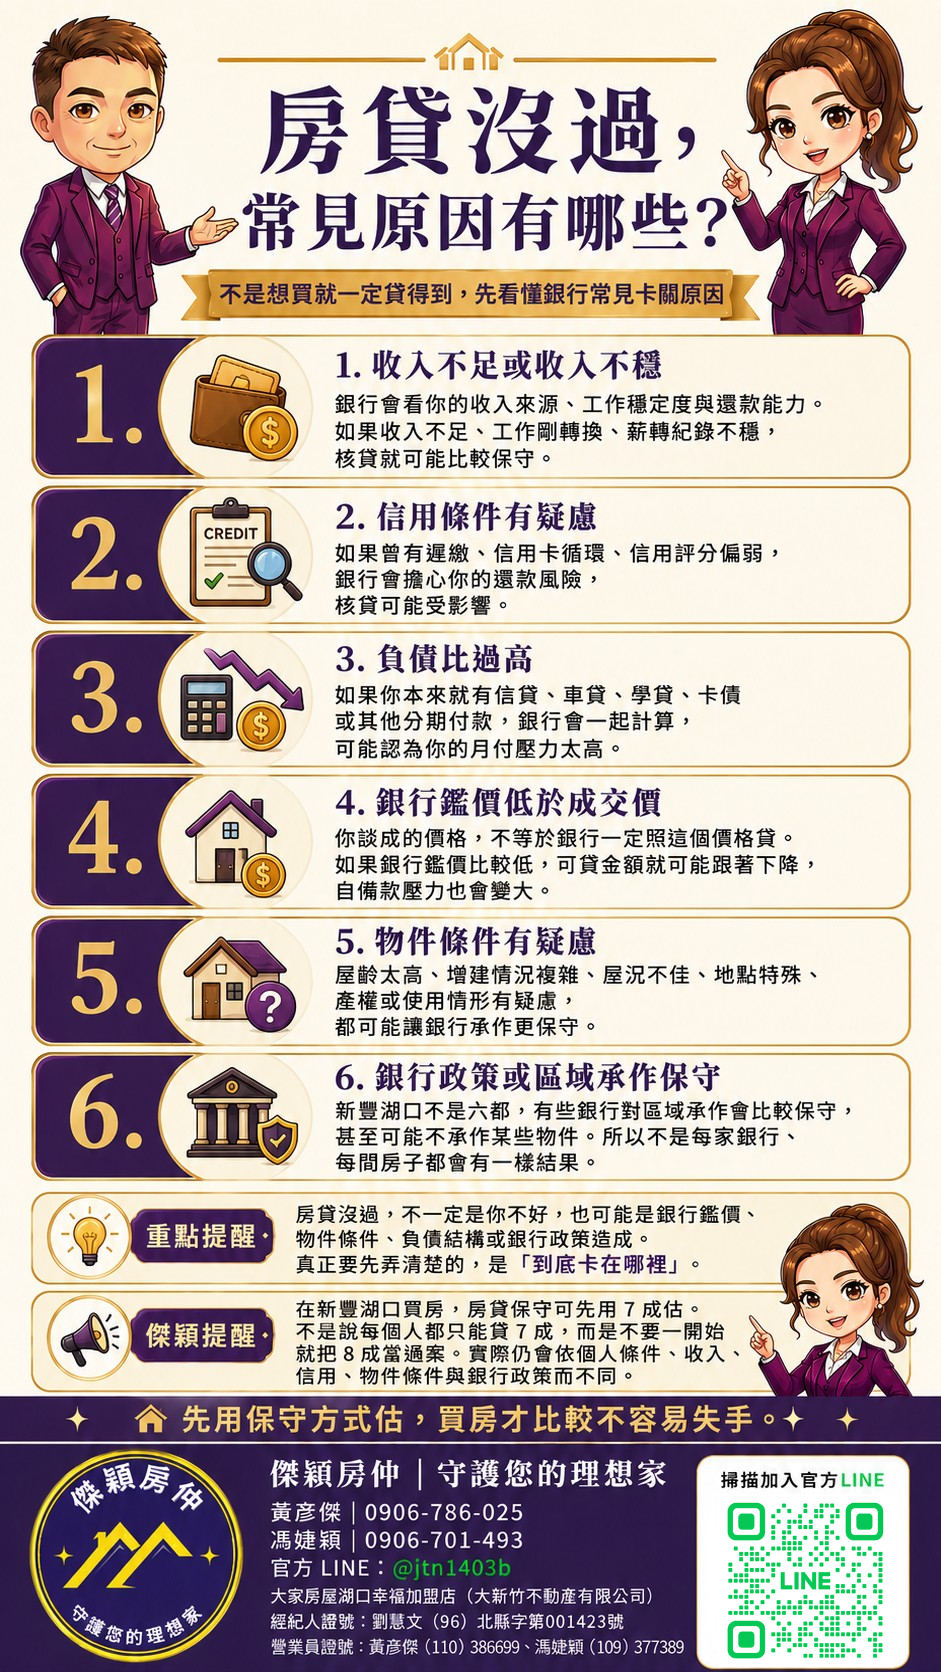
銀行核房貸,不是只看房價。
三、看到「最高可貸幾成」,不要直接拿來算自己的房子
這是買房預算很容易出現的誤會。
例如看到:
「最高可貸 8 成。」
很容易直接理解成:
「那我買 1,000 萬,就是銀行會借我 800 萬。」
但「最高」講的是條件允許的上限,不是銀行對你這一案的核貸承諾。
銀行最後還是會看:
- 申貸人條件
- 房屋鑑價
- 物件條件
- 適用的政策限制
- 銀行自己的授信標準
以目前規定來說,自 2026 年 9 月 18 日起,自然人第 2 戶購屋貸款的央行最高成數已由 6 成調整為 7 成。
但這裡的「7 成」仍然是最高上限。
銀行如果依授信條件決定只貸 6 成多,也不代表銀行違反規定。
政策數字能告訴你的,是:
最多不能超過哪裡。
它不能直接告訴你:
你的案件最後一定可以貸多少。
四、銀行少貸 100 萬,誰要補?
假設:
- 成交價 1,000 萬
- 原本預計貸款 800 萬
- 最後銀行只核 700 萬
就會多出:
100 萬元的現金缺口。
這時候最常聽到的問題是:
「銀行不貸足,又不是我故意的,屋主是不是應該降價?」
不一定。
成交價是買賣雙方約定的價格;銀行願意貸多少,是銀行與買方之間的授信結果。
這是兩件不同的事情。
所以銀行鑑價比較低、貸款成數不足,不會自動把成交價一起往下改。
也不會因為房貸沒有達到預期,就自動產生解約權。
後續怎麼處理,要回到:
- 出價文件怎麼寫
- 買賣契約怎麼約定
- 有沒有貸款相關條件
- 買賣雙方後續是否另有協議
如果沒有其他約定,貸款缺口就可能變成買方必須想辦法處理的付款問題。
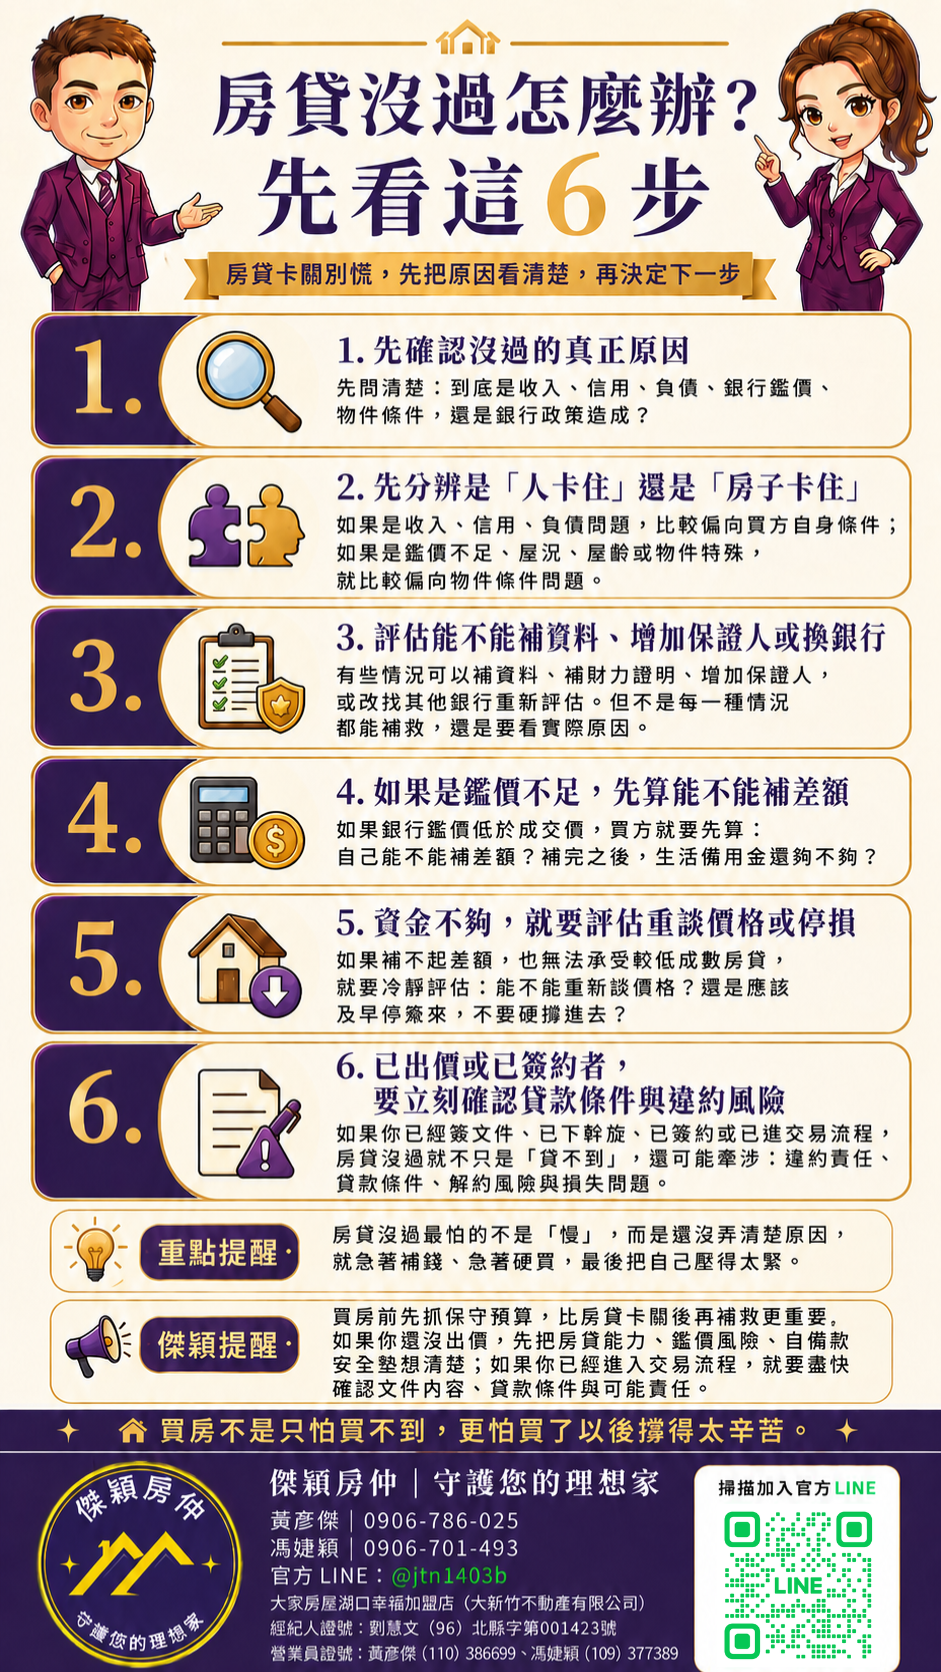
現在差多少錢,以及目前已經承擔多少交易責任。
五、那銀行鑑價比成交價低,是不是代表房子買貴了?
不一定。
成交價,是買賣雙方最後同意的交易價格。
銀行鑑價,是銀行站在擔保與授信風險的角度,評估這間房子可以支撐多少貸款。
兩者本來就不是完全相同的概念。
所以銀行鑑價比較低,不足以單獨證明:
「這間房子一定買貴了。」
但它會直接造成另一件很現實的事情:
買方可能需要增加自備款。
銀行鑑價與成交價落差怎麼影響貸款,第 14 篇會另外完整說明。
六、如果貸款結果會決定你買不買,出價前就要處理
假設一間房子你很喜歡,但有一個前提:
「貸不到某個金額,我就沒有辦法買。」
那這就不是簽約後才需要處理的事情。
在正式出價以前,就應該先讓交易條件說清楚。
這不代表每一張斡旋或每一份買賣契約都一定要寫一模一樣的貸款條款。
而是:
會影響你是否能完成交易的條件,不要只放在心裡,也不要只停留在口頭。
實際要怎麼約定,還是要依案件情況及雙方願意接受的內容確認。
因為如果文件最後只寫:
「買方需要辦理房貸。」
它和:
「貸款結果未達某個條件時,後續如何處理。」
是兩件完全不同的事情。
七、如果銀行真的少貸了,先不要只問「還有哪一家可以送」
換銀行確實可能得到不同結果。
碰到這種情況,不用立刻把資料丟給很多銀行。
先確認:
到底差在哪裡
是鑑價不足?
貸款成數不足?
申貸人條件?
物件問題?
還是受到特定貸款規定限制?
不同原因,處理方法不一樣。
實際差多少錢
不要只聽:
「少貸一成。」
直接換算成金額。
原本需要 800 萬,現在只有 730 萬:
要處理的是 70 萬。
交易現在走到哪裡
還沒正式出價、已經下斡旋、賣方已接受、已經簽約,處理空間完全不同。
契約怎麼寫
貸款不足是不是有特別約定?
付款期限什麼時候到?
如果真的無法補足,後續責任怎麼處理?
這時候傑穎會先協助把目前的交易進度、付款時間及物件相關資料整理清楚,再與承辦銀行、地政士依各自負責的部分確認。
銀行能不能多貸、最後核多少,仍由銀行決定。
契約已經發生爭議或涉及解除、違約責任時,則要依實際文件由地政士或律師進一步確認。
傑穎提醒
房貸最危險的地方,不是「銀行有可能拒絕你」。
而是你已經用一個還沒確定的貸款金額,把房子買下去了。
所以出價以前,不需要先把每一家銀行全部跑過一輪。
但至少要知道:
如果最後銀行沒有貸到原本期待的金額,差額出現時,這筆交易還做不做得下去?
房貸可以估,但不能當成已經核准。
政策可以查,但不能把最高成數當成自己的核貸結果。
喜歡的房子可以往前談,還沒確定的貸款,就不要先當成已經拿到手的錢。
延伸閱讀
常見問題 Q&A
Q1:房貸沒過,是不是就不能買了?
不一定。
要先看房貸沒過的原因,是買方條件、房子條件、銀行鑑價,還是銀行政策問題。
有些情況可以補資料、換銀行或調整資金安排。
但如果已經出價或簽約,就要回頭看文件責任,不能只用一句「房貸沒過」處理。
Q2:銀行說貸款成數不夠,我可以要求屋主降價嗎?
如果還沒簽正式買賣契約,可以視交易狀況和屋主重新協商。
但如果已經簽正式買賣契約,就不能把「貸款成數不夠」當成當然要求屋主降價的理由。
仍要回頭看契約怎麼約定、貸款不足如何處理,以及買方是否仍需履約。
Q3:銀行鑑價低於成交價,是不是代表我買貴了?
不一定。
銀行鑑價偏低,可能和房價變動、成交資料不足、屋況、物件條件、銀行政策或估價方式有關。
但它確實是一個提醒:
買方要重新確認這個價格、貸款金額與自備款缺口是否能承受。
成交價談成,不代表銀行一定用成交價核貸。
Q4:房貸沒過,可以直接解約嗎?
不一定。
要看斡旋、要約、出價文件或買賣契約有沒有約定貸款條件,以及雙方對貸款不足、解約與違約責任怎麼寫。
如果文件沒有寫清楚,後續就可能產生爭議。
所以房貸條件最好在出價前就先想清楚,重要條件也要盡量用書面寫進文件。
Q5:房貸沒過,斡旋金或定金會被沒收嗎?
不一定。
要看簽的是什麼文件、文件內容怎麼寫、賣方是否已承諾接受、款項性質是什麼,以及雙方對貸款條件有沒有約定。
如果賣方已經接受,斡旋金轉為定金後,買方又因自己的原因無法履行,確實可能有定金不能請求返還或違約責任問題。
所以不能只用「房貸沒過」一句話判斷,一定要回到文件內容。
Q6:換銀行會不會比較容易過?
有可能,但不能保證。
不同銀行對同一個買方、同一間房子的評估可能不同。
但換銀行時,要一起看:
- 利率
- 年限
- 貸款成數
- 審核時間
- 交易期限
- 費用
- 聯徵查詢影響
換銀行不是一定成功,但可以作為重新評估的方向之一。
Q7:買房前要怎麼降低房貸沒過的風險?
可以先做幾件事:
- 不要只用最高貸款成數抓預算
- 先整理自己的收入、負債與現金
- 看到明確物件後,先問銀行初步方向
- 看屋時注意屋齡、屋況、增建、登記資料與周邊行情
- 出價文件裡注意貸款條件
- 保留自備款與生活預備金安全墊
重點不是保證一定核貸,而是不要等簽約後才第一次面對貸款落差。
Q8:多問幾家銀行,會不會影響聯徵?
要分情況。
當事人自己查詢信用報告,不會影響信用評分。
但如果金融機構是因為新貸款申請目的查詢聯徵,這類查詢紀錄會納入信用評分模型。
所以可以先問方向,但不要毫無規劃地到處正式送件。
真的要送件前,建議先和銀行或房貸窗口確認流程、需要資料、預估時程與可能影響。
資料來源
看完文章,還是不確定自己的情況怎麼判斷?
可以把你的物件條件、貸款狀況、稅費問題或交易進度整理好,透過 LINE 傳給傑穎,我們陪你先看方向。
LINE 諮詢傑穎