
買房除了頭期款,還有哪些成交費用?
資料更新:民國 115 年 9 月 21 日(2026/09/21)
頭期款準備好了還不夠,契稅、印花稅、登記、地政士、履保、服務費與銀行費用都會影響成交時要準備的現金。
很多人準備買房時,會先算:
「頭期款我有了,應該就可以了吧?」
實際走到簽約、過戶、貸款時,才會發現後面還有一筆一筆的費用。
契稅、印花稅、登記規費、代書費、履約保證、仲介服務費、銀行費用……
每一筆單看可能沒有房價那麼嚇人,但全部加起來,就會影響你實際要準備多少現金。
所以這篇不再算頭期款。
我們只回答一件事:
一、先把買方成交費用分成 6 類
一般中古屋交易,可以先看這六類:
| 類別 | 常見項目 |
|---|---|
| 稅費 | 契稅、印花稅 |
| 地政規費 | 所有權移轉登記、抵押權設定、書狀費 |
| 地政士費用 | 簽約、過戶、設定及其他代辦服務 |
| 履約保證 | 買賣價金履約保證費 |
| 仲介服務費 | 買方服務報酬 |
| 貸款相關費用 | 銀行手續費、保險及其他貸款相關支出 |
不是每一筆都用成交價計算。
也不是每一筆都有全國統一固定金額。
要注意的是:
有些有法定公式,有些只能依實際交易明細確認。
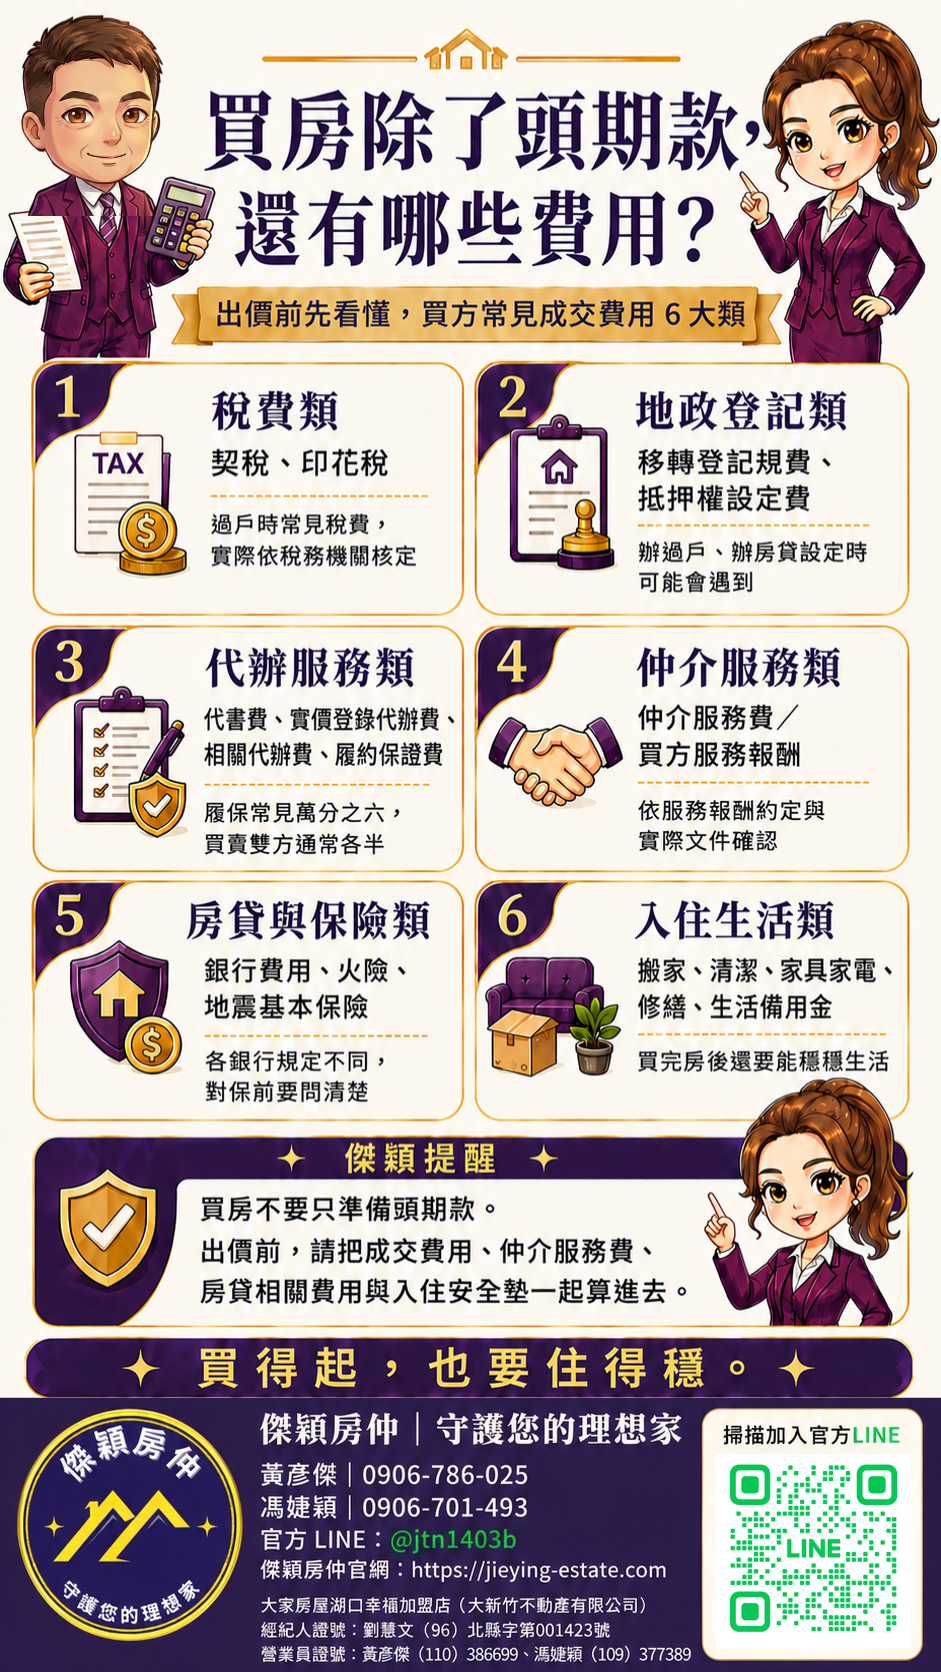
房價差額之外,買方通常還會遇到哪些錢?
二、契稅:6% 沒錯,但不是房價的 6%
這是最容易被誤會的一筆。
買賣房屋的契稅不是拿成交總價直接乘 6%。稅務機關會依房屋標準價格等資料核定一個課稅用的金額,這就是「核定契價」。
計算方式是:
契稅=核定契價 × 6%
不是:
成交總價 × 6%。
例如房子成交 1,000 萬,不代表契稅就是:
1,000 萬 × 6%=60 萬。
契稅的計算基礎是稅務機關核定的契價,實務上會依房屋標準價格等資料核定。
例如核定契價是 60 萬:
60 萬 × 6%=36,000 元
這才是這個例子的契稅。
正式金額則由地方稅務機關依案件資料核定。
所以看到「契稅 6%」不用先嚇一跳。
先確認那個 6% 是乘在哪個數字上。
三、印花稅:看的是辦理移轉登記的契據金額
不動產買賣辦理所有權移轉時,會使用向地政機關申請登記的契據,也就是實務常說的「公契」。
這份不動產移轉契據的印花稅是:
契約金額 × 1‰
1‰ 就是千分之一。
例如公契金額是 500 萬:
500 萬 × 1‰=5,000 元
如果是 1,000 萬:
1,000 萬 × 1‰=10,000 元
但這裡同樣不要直接把私契上的成交總價,自動當成印花稅計算金額。
正式仍看辦理移轉登記所使用的契據內容。
四、過戶和辦房貸,還會有地政登記規費
買下房子後,要把土地、建物移轉到買方名下。
如果有辦房貸,銀行還會設定抵押權。
所以通常還會出現兩類登記規費。
所有權移轉登記
土地以申報地價、建物以稅捐機關核定的契稅價值為基礎,按:
1‰ 計收登記費
抵押權設定登記
如果辦房貸,銀行通常會設定抵押權。這時登記規費是看抵押權登記上記載的擔保金額,也就是法規所稱的「權利價值」:
設定金額 × 1‰
例如銀行抵押權設定金額為 840 萬:
840 萬 × 1‰=8,400 元
這 8,400 元是繳給地政機關的抵押權設定登記費,不是銀行另外收的貸款手續費。
另外還可能有書狀費等規費。
五、地政士費用沒有一個全台統一固定價
買賣過程中,地政士通常會協助處理:
- 簽約相關文件
- 稅務申報
- 用印、完稅
- 所有權移轉登記
- 房貸抵押權設定
- 實價登錄及相關交易程序
這部分不是政府統一訂一個「所有買房都收多少」的價格。
案件的土地、建物筆數、貸款設定、權利狀況及辦理內容不同,費用也可能不同。
有些案件還會有簽約費、潤筆費、實價登錄代辦費或其他代辦項目。
這些費用在簽約時,地政士通常會一起向買賣雙方說明。
包含:
- 收哪些項目
- 金額是多少
- 哪一方負擔
- 哪些已包含在服務費裡
- 哪些需要另外計算
買方不用事前把每一個名目都背起來。
簽約時聽地政士把費用說明清楚,確認自己這筆交易實際要負擔哪些即可。
六、履約保證費可以怎麼抓?
中古屋交易如果使用買賣價金履約保證,會另外有履約保證費。
以目前常見的履保制度來說,可以先用:
成交總價 × 萬分之 6
抓整筆履保費。
例如成交價 1,000 萬:
1,000 萬 × 0.0006=6,000 元
如果本案約定由買賣雙方平均負擔:
買方約 3,000 元
賣方約 3,000 元
這不是政府規定所有交易一律如此,而是市場上可見的收費與分攤方式之一。
因此,只有在本案確實約定雙方平均負擔的前提下,買方才適合用「成交價萬分之三」做自己的履保費預算試算。
實際履保費率、是否收費與分攤方式,仍依實際使用的履保機構、房仲/通路及契約約定為準。
七、仲介服務費不是稅,但不要漏掉
透過仲介成交,買方還要把服務報酬放進現金準備。
法規上規定的是:
仲介向買賣雙方收取的服務報酬總額,合計不得超過實際成交價金 6%。
這個 6% 是最高上限,不是政府規定買方或賣方各自一定要收多少。
但對買方來說,只知道買賣雙方合計最高 6%,還是不知道自己買房時大概要準備多少。
如果只是先做預算壓力測試,可以用「買方服務報酬以成交價 2% 試算」先抓一個假設值;這不是政府固定費率。
例如成交價 1,000 萬:
1,000 萬 × 2%=20 萬元
這個 20 萬是預算情境中的試算值,不代表每一筆交易的買方服務報酬都固定為 2%。
實際應支付金額,依交易時正式簽署文件所載內容為準。
八、辦房貸本身也不是完全沒有費用
就算銀行核貸金額符合預期,從貸款核准到撥款,中間仍可能出現:
- 銀行開辦或相關手續費
- 房屋火災保險
- 住宅地震基本保險
- 抵押權設定登記規費
- 地政士辦理抵押權設定的服務費
- 個別銀行或案件產生的其他費用
這些項目不像契稅一樣有一個所有案件都適用的單一公式。
所以文章不需要替銀行公開一張「固定價目表」。
要知道的是:
銀行說可以貸多少,跟你為了完成這筆貸款還要另外支付多少,是兩件不同的事。
正式送貸後,再由銀行把貸款條件及相關費用確認清楚。
九、那一間 1,000 萬的房子,成交費用大概怎麼看?
這裡不再重算頭期款。
只看「房價差額以外」可能出現的成交成本。
假設成交價 1,000 萬,先用幾個可以試算的項目抓方向:
仲介服務費
1,000 萬 × 2%
= 約 20 萬
契稅
假設核定契價為 60 萬:
60 萬 × 6%
= 36,000 元
印花稅
假設公契金額為 500 萬:
500 萬 × 1‰
= 5,000 元
履約保證費
若先以成交總價萬分之 6 作常見估算方向:
1,000 萬 × 萬分之 6
=整筆約 6,000 元
若本案約定雙方平均負擔:
買方約 3,000 元
光上面四項,買方就已經大約有:
20 萬+3.6 萬+0.5 萬+0.3 萬=24.4 萬元
而且這還沒有加入:
- 所有權移轉登記規費
- 房貸抵押權設定規費
- 地政士服務費
- 銀行相關費用
- 保險
- 其他個案才會產生的支出
所以如果你買的是 1,000 萬的房子:
不能只算房價減掉貸款,就是自己要準備的全部現金。
後面還會有成交成本。
十、這些成交費用可以一起塞進房貸嗎?
買房前在算自己要準備多少現金時,不要先把這些成交費用當成銀行也會一起貸給你。
一般購屋房貸核多少,銀行會依成交價格、鑑價、申貸人條件、政策限制及銀行授信標準決定。
契稅、仲介服務費、地政士費、履保費等,還是要另外準備現金。
如果個人另外有其他資金安排,那是另一件事,不應在買房前先把它當成一般房貸一定會涵蓋的金額。
傑穎提醒
成交費用最容易讓人有壓力的原因,不一定是金額很大。
而是:
「怎麼又有一筆?」
所以與其等到簽約後,一張一張費用單才開始算,不如在決定出價以前就先知道:
除了房價差額,我還有哪些錢一定會用到。
傑穎會先協助把交易中可能出現的費用項目與大約金額整理出來。
契稅、登記規費等正式金額,再由稅務機關及地政士依實際資料確認;房貸相關支出則由承辦銀行確認。
至於交屋以後要買多少家具、做多少整理、替自己的生活留下多少預備金,就依自己的安排決定。
交易需要多少錢,可以先算清楚;自己的生活要留多少空間,留給自己決定。
延伸閱讀
常見問題 Q&A
Q1:買房除了頭期款,還要準備哪些費用?
還要準備成交費用、仲介服務費、貸款相關費用、保險費,以及交屋後入住與生活預備金。
不要把所有現金都當成頭期款,否則後面容易卡住。
Q2:契稅是用成交總價計算嗎?
不是。
契稅=核定契價 × 6%。
核定契價不是成交總價,通常要看房屋評定標準價格、房屋現值或稅務資料,最後以地方稅務機關核定為準。
Q3:契稅可以怎麼先估?
可以先請地政士依房屋稅籍、房屋現值或屋主提供的房屋稅單資料估算核定契價,再用核定契價乘以 6%。
例如核定契價 100 萬,契稅約 6 萬;核定契價 200 萬,契稅約 12 萬。
Q4:印花稅 1‰ 是什麼意思?
1‰ 是千分之一,也就是 1,000 元裡面的 1 元。
印花稅是看辦理所有權移轉登記時使用的公契所載買賣價款總金額,不是直接拿買賣私契成交價計算。
如果公契所載買賣價款總金額為 1,000 萬元,印花稅約 10,000 元;正式金額仍請地政士依登記文件與稅務資料確認。
Q5:地政士服務費是代書費嗎?
是。
一般口語常說的代書費,正式來說是地政士服務費。
實務上,新豐、湖口一帶買賣案件,地政士服務費通常由買方負擔,但仍要看收費明細與契約約定。
Q6:潤筆費是什麼?
潤筆費或簽約手續費,通常和買賣契約書製作、簽約文件處理、現場簽約手續等服務有關。
以新豐、湖口一帶實務來看,通常是在簽完買賣契約後,當場付給地政士,也就是一般常說的代書。
常見負擔方式是買賣雙方各半。以大家房屋目前常見作法來看,潤筆費為買方 2,000 元、賣方 2,000 元;實際仍以簽約當時的公司流程、地政士收費明細與個案約定為準。
實際仍以簽約當時的公司流程、地政士收費明細與個案約定為準。
Q7:履約保證費大概怎麼算?
若要先做預算試算,可以用成交總價約萬分之 6 作為常見估算方向。以成交價 1,000 萬為例,整筆先估約 6,000 元;如果本案確實約定由買賣雙方平均負擔,買方約 3,000 元。這不是法定固定費率;實際費率、是否收費與分攤方式,仍依履保機構、房仲/通路及買賣契約約定確認。
Q8:仲介服務費怎麼抓?
不動產仲介服務報酬,買賣雙方合計不得超過實際成交價金 6%。
以新豐、湖口一帶買賣實務來看,常見約定是賣方 4%、買方 2%。
實際仍要依委託契約、出價文件、服務報酬約定與個案協議確認。
Q9:買房成交費用可以列入房貸一起貸嗎?
不行。
買房成交費用要另外準備現金,不能直接併入一般房貸裡一起貸。
銀行房貸主要會看物件價值、成交價格、銀行鑑價、買方收入信用條件與銀行授信規定,不會把成交費用直接一起貸給你。
Q10:新豐、湖口買房,總預算怎麼抓比較安全?
建議先用保守 7 成房貸估算,也就是自備房價 3 成左右,再另外預留買方成交費用、仲介服務費、搬家修繕與生活預備金。
不是說每個人都只能貸 7 成,而是不要一開始就把 8 成當作通案。
Q11:試算工具算出來可以當正式金額嗎?
不可以。
試算工具是初步估算,目的是幫你先抓方向。
正式金額仍要依地方稅務機關、地政機關、銀行、地政士、契約文件與個案資料確認。
資料來源
看完文章,還是不確定自己的情況怎麼判斷?
可以把你的物件條件、貸款狀況、稅費問題或交易進度整理好,透過 LINE 傳給傑穎,我們陪你先看方向。
LINE 諮詢傑穎