
斡旋金、要約書是什麼?出價前先看懂反悔與貸款風險
資料更新:民國 115 年 9 月 21 日(2026/09/21)
出價不是只問價格;一旦簽下正式出價文件,就要一起看賣方接受後的責任與貸款條件。
看到一間真的喜歡的房子,很多人第一個念頭是:
「我先出個價看看,屋主不接受就算了。」
容易出問題的,就是這個「先看看」。
如果只是問房仲:「屋主有沒有談價空間?」那還是詢問。
但當你開始簽斡旋、要約或其他正式出價文件,事情就不一樣了。
因為你不只是問價格,而是在告訴賣方:如果你接受我提出的價格和條件,我願意照這些內容往下買。
所以出價以前,先弄清楚一件事:
屋主一旦答應,我是不是真的準備好往下走?
一、斡旋金和要約書,最大的差別是什麼?
最簡單的理解:
斡旋金
買方提出價格與條件時,同時先交付一筆款項,由仲介依約向賣方洽談。
如果賣方接受買方提出的條件,這筆斡旋金可能依實際斡旋/議價文件的約定轉為定金;仍要以買方簽署的文件內容與成立情形為準。
要約書
買方不需要先交斡旋金,而是用書面提出購買價格與條件,由仲介轉交賣方。
所以兩者最明顯的差異,確實是:
斡旋金先交錢;要約書不用先交這筆錢。
但如果只看到這裡,很容易誤判。
要注意的是下一步。
不論使用哪一種,賣方一旦接受,後面的權利義務都會開始變得很具體。
二、要約書不用先交錢,不代表「比較沒事」
很多人會直覺覺得:
「那我選要約書就好了,反正不用先拿錢出來。」
這個想法只對一半。
要約書雖然不用先交斡旋金,但它仍然是一份正式的書面出價。
以目前內政部公開的要約書範本來說,賣方依買方提出的原條件承諾,並由受託仲介把承諾送達買方後,預約即成立,雙方負有後續協商、簽立正式買賣契約的義務。
到了這個階段,如果其中一方後來不願意繼續,不能只用「正式買賣契約還沒簽」就認為完全沒有責任。實際會發生什麼法律效果,仍要看你簽署的要約書版本、條款內容、雙方已經合意到什麼程度,以及後來停止交易的原因。
因此,要約書雖然一開始不用先交斡旋金,也不代表賣方接受後就可以無成本離開;但同樣不能把某一個固定百分比,直接當成所有要約案件的違約結果。
這時需要看的,不只是有沒有先付錢,而是:
「賣方接受以後,如果我沒有繼續簽正式買賣契約,我簽的這份文件會產生什麼效果?」
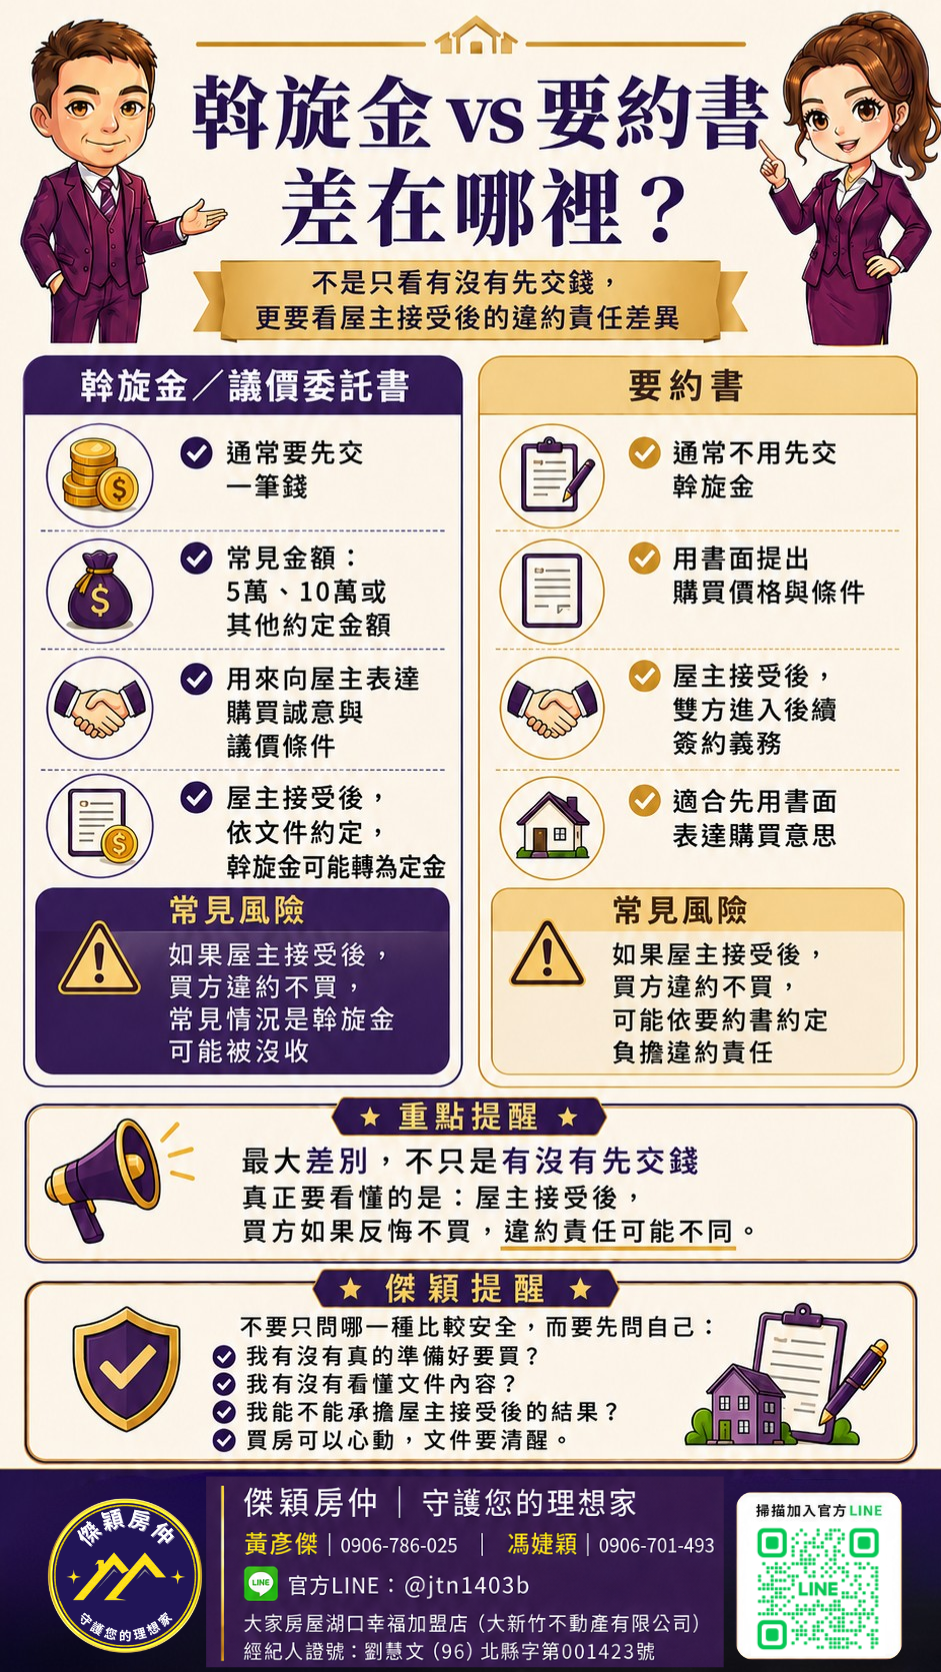
不論使用哪一種,賣方一旦接受,後面的權利義務都會開始變得很具體。
三、那我出了價,反悔還來得及嗎?
要先看時間點。
這也是這篇最重要的地方。
賣方還沒有接受以前
還要看你使用的文件及撤回方式。
以內政部要約書範本來說,買方在要約有效期間內原則上有撤回權;但如果賣方已經承諾,而且經仲介送達買方,就不再是同一個階段。
所以如果你出了價之後真的改變決定:
不要只是打電話說「我不要了」就認為事情結束。
應該立刻確認:
- 現在賣方有沒有接受
- 文件還在不在有效期間
- 撤回要用什麼方式
- 書面要送到誰
- 目前交付的款項如何處理
時間點差一天,法律關係可能就不一樣。
賣方已經接受以後
這時候風險就明顯提高。
如果原本交的是斡旋金,賣方接受買方提出的條件後,這筆款項可能依實際斡旋/議價文件的約定轉為定金。後續若因買方可歸責的原因導致交易無法繼續,才可能進一步發生定金不得請求返還等效果。
如果使用的是要約書,也不能因為「當初沒有先交錢」就認為可以直接離開。
後續責任要依實際文件與成立情況判斷。
判斷現在還能不能停下來,不能只看有沒有付斡旋金;還要看賣方是否已接受、接受了哪些條件,以及依你簽的文件何時發生效力。
四、房貸沒過,可以直接不買嗎?
不一定。
這是實務上很容易誤會的一件事。
有些買方會覺得:
「如果銀行不貸給我,又不是我故意不買,應該可以退吧?」
但交易不會自動這樣處理。
銀行最後可能出現很多情況:
- 貸款成數比預期低
- 鑑價低於成交價
- 核貸金額不足
- 利率或條件無法接受
- 因買方或物件條件無法核貸
這些情況發生時,能不能解除、定金如何處理,不是等銀行結果出來後才決定。
這時要確認的是:
如果貸款結果會直接影響你能不能買,出價時就要先把相關條件談清楚、寫清楚。
例如你不能承受的是:
「核貸不到某個金額,我就沒有辦法完成交易。」
那這件事就不能只停留在:
「房仲知道我要貸款。」
知道,和寫進交易條件,是兩回事。
至於條件最後怎麼寫才適合,仍要依實際案件、買賣雙方同意內容及契約確認。
五、特殊條件不要等屋主答應價格後才補
除了貸款,還有很多事情會直接影響「這間房子你到底買不買」。
例如:
- 某項設備一定要留下
- 某個問題需要屋主處理
- 有租客的房子必須在交屋前完成點交安排
- 交屋時間有特殊需求
- 車位或使用範圍有特別約定
- 某個現況問題確認後才能決定
如果這件事情重要到:
「沒有做到,我就不會買。」
那就不要只靠一句:
「這個屋主應該沒問題。」
應該在正式出價前提出來,由雙方確認是否接受。
因為屋主答應的是你寫出去的條件,不是你心裡原本以為的條件。
六、出價以前,其實只要確認這幾件事
看到喜歡的房子,很容易怕:
「我如果現在不出價,等等是不是就被別人買走了?」
但正式出價前,多花一點時間把幾件事情想清楚,通常比屋主接受後才後悔簡單很多。
至少先確認:
- 這個價格自己能不能接受
- 房價與成交費用準備好了沒有
- 貸款不足時,差額能不能處理
- 屋況與產權還有沒有會影響購買的疑問
- 家具、設備、修繕、交屋等重要條件有沒有寫清楚
- 這份文件有效到什麼時候
- 賣方接受後會發生什麼
- 如果自己改變決定,文件怎麼規定
最後問自己一句就好:
「如果屋主現在說好,我敢不敢照這個條件買?」
如果答案是「可以」,才適合正式出價。
如果答案還是「等等,我還有一件事沒確認」,那件事就應該先處理。
傑穎提醒
斡旋金和要約書本身都不是可怕的東西。
風險往往出在把正式出價當成「先問問看」。
傑穎在陪客戶出價時,會先把價格、期限、貸款需求與會影響購買決定的重要條件整理清楚,再確認文件內容。
如果涉及定金返還、解除契約、違約責任或已經發生爭議,就不能只靠房仲自行判斷法律效果,必要時會再由地政士或律師依實際文件協助確認。
喜歡一間房子可以很快,但正式出價以前,至少要知道屋主點頭之後,自己準備面對的是什麼。
延伸閱讀
常見問題 Q&A
Q1:斡旋金是什麼?
斡旋金是買方在出價、議價或斡旋過程中,先交付的一筆款項。
當賣方同意買方出價時,這筆斡旋金即轉為定金,雙方即有簽訂買賣契約的義務。
所以斡旋金不是單純「先放一筆錢請房仲問問」,而是正式出價過程中會產生後續效果的款項。
Q2:要約書是什麼?
要約書是買方不用先交斡旋金,而是用書面向賣方提出購買價格與條件。
當賣方同意買方要約內容時,雙方有簽訂買賣契約完成交易的義務。
所以要約書不是「不用先交錢就沒有責任」,買方仍要看清楚賣方接受後的簽約義務與違約責任。
Q3:斡旋金和要約書是不是只差在有沒有先交錢?
不是。
有沒有先交錢只是表面差異。
賣方接受後,不論是斡旋金或要約書,雙方都有簽訂買賣契約完成交易的義務。
真正差異在於:
- 斡旋金:賣方接受後,款項即轉為定金;買方因自己的原因反悔時,原則上不得請求返還。
- 要約書:不用先交斡旋金,但買方反悔時,可能依文件約定負擔違約金;實務上常見以成交總價 3% 計算,但仍要看自己簽的契具。
所以不要只看「有沒有先交錢」,而要看賣方接受後,自己反悔時要承擔多少責任。
Q4:斡旋金可以退嗎?
判斷現在還能不能停下來,不能只看有沒有付斡旋金;還要看賣方是否已接受、接受了哪些條件,以及依你簽的文件何時發生效力。
如果賣方沒有接受買方出價,通常會依文件約定返還或處理。
但如果賣方已經接受買方出價,斡旋金即轉為定金。 買方後來如果因自己的原因反悔不買,原則上不得請求返還定金。
所以斡旋金不是永遠不能退,也不是永遠可以退。 重點是賣方是否接受、時間點到哪裡,以及文件內容怎麼寫。
Q5:要約書不用先交錢,是不是比較安全?
不一定。
要約書不用先交斡旋金,所以一開始看起來比較沒有現金壓力。
但如果賣方接受要約後,買方反悔不買,仍可能依要約書或購屋要約委託書內容負擔違約責任。
實務上,要約書違約金常見以成交總價 3% 作為計算基準。 例如成交總價 1,000 萬,3% 就是 30 萬。
所以要約書不是沒有風險,而是風險不一定發生在一開始交錢的時候。
Q6:屋主接受後,買方反悔會怎麼樣?
要看買方簽的是什麼文件,以及文件裡的違約條款怎麼寫。
如果是斡旋金,賣方接受後斡旋金即轉為定金。 買方因自己的原因反悔不買,原則上不得請求返還定金。
如果是要約書或購屋要約委託書,買方反悔時,可能依文件約定負擔違約金。
所以買方不要用「反正我可以反悔」的心態出價。 出價前就要先看懂自己承擔的責任。
Q7:房貸沒過,可以拿回斡旋金或不用負責嗎?
不一定。
房貸沒過、核貸不足或銀行鑑價低於成交價,不一定等於買方可以無條件退場。
要看出價文件或買賣契約有沒有寫清楚:
- 貸款成數
- 貸款不足如何處理
- 銀行鑑價不足如何處理
- 不能核貸時是否可以解除
- 斡旋金、定金或違約責任如何處理
如果買方需要辦房貸,出價前就要先估保守一點。 尤其新豐、湖口這類非六都區域,不要一開始就把最高貸款成數當成一定貸得到。
Q8:出價前一定要家人同意嗎?
如果家人會出錢、一起住,或會影響你是否購買,建議出價前先取得共識。
很多買方不是不喜歡房子,而是屋主接受後,家人不同意才卡住。
但這時候如果正式文件已經成立,可能就牽涉違約責任。
所以出價前先取得家人共識,不是拖延,而是避免後面更麻煩。
Q9:特殊條件可以寫進斡旋或要約書嗎?
可以討論,而且重要條件最好寫清楚。
例如:
- 貸款成數
- 鑑價不足處理
- 屋主修繕
- 設備留下
- 交屋時間
- 租客搬離
- 車位使用
- 管理費與稅費分算
如果這些條件會影響你要不要買,就不要只靠口頭說明。
用書面寫清楚,後面比較不容易有爭議。
Q10:我要選斡旋金還是要約書?
沒有絕對答案。
如果你已經看過物件、預算與家人共識都比較明確,想展現購買誠意,可以了解斡旋金或議價委託。
如果你不想先交一筆款項,也可以了解要約書。
但不論選哪一種,都要先看懂:
- 文件名稱
- 出價金額
- 有效期限
- 賣方接受後的效果
- 反悔時的違約責任
- 貸款與特殊條件有沒有寫清楚
重點不是哪一種一定比較安全,而是你有沒有看懂自己簽下去的責任。
資料來源
看完文章,還是不確定自己的情況怎麼判斷?
可以把你的物件條件、貸款狀況、稅費問題或交易進度整理好,透過 LINE 傳給傑穎,我們陪你先看方向。
LINE 諮詢傑穎