
兩戶住宅都有家人在住,房屋稅和地價稅為什麼不一定一樣?
資料更新:民國 115 年 8 月(2026/08)
家裡有兩戶住宅,不要先從「哪一戶能優惠」開始。先分清兩戶房屋、兩筆土地各是誰持有,再看房屋稅自住與地價稅自用住宅用地各自的條件。
先從真正的第一個問題開始
家裡有兩戶住宅,兩邊也真的都有家人在住。可能是一戶爸爸媽媽住、一戶孩子住;也可能是夫妻因為工作、照顧家人,分別住在不同地方。當兩張稅單出現不同結果,很多人的第一個反應會是:「明明都是自己家人在住,為什麼一間有自住優惠,另一間卻沒有?」
這時先不要急著搬戶籍,也不用先研究一堆稅率。真正要先弄清楚的是:這兩戶房屋和土地,到底是誰持有? 因為「爸爸一戶、成年兒子自己一戶」,和「爸爸自己名下有兩戶」,看起來都是一家人有兩間房,實際上卻不是同一種情況。
1、先看誰持有,才知道這兩戶該怎麼判斷
一般人很容易從「我們家總共有幾間房」開始想,但稅務判斷不能只用「一家人」這個概念,把所有房子全部放在一起算。例如爸爸有一戶住宅,成年兒子自己另外買了一戶。如果兒子的房屋和土地都是兒子自己持有,那麼爸爸先看爸爸自己的房地,兒子也先看兒子自己的房地。
不能因為兩人是父子,就直接把兩戶理解成「爸爸有兩戶」。反過來,如果兩戶真的都是同一個人持有,或夫妻實際持有兩處房地,才會進一步碰到兩戶之間的自住優惠怎麼判斷。
所以遇到兩戶住宅,第一個問題不是:「哪一戶可以優惠?」而是:「兩戶房屋分別是誰的?兩筆土地又分別是誰的?」 多數住宅的房屋與基地會一起持有,但房屋稅課的是房屋,地價稅課的是土地,所以實際判斷時,還是要把房屋所有權與土地所有權分開確認。
2、爸爸一戶、成年兒子自己一戶,不是爸爸有兩戶
假設爸爸自己有一戶住宅,平常就在那裡生活、設籍。已經成年的兒子另外買了一戶,房屋和土地也是兒子自己持有,自己居住並設籍。從家庭角度看,的確可以說:「我們家有兩間房。」
但從稅務判斷來看,這不是「爸爸名下有兩戶」。爸爸先看爸爸自己的房屋與土地條件;成年兒子則看兒子自己的房屋與土地條件。兩邊能不能適用房屋稅的自住住家用,或地價稅的自用住宅用地,都要依各自的所有權、戶籍、實際使用等條件分別判斷。
一家人有兩戶,不等於同一個所有權人有兩戶。
如果這一步一開始就弄錯,後面很容易把原本不該放在一起判斷的房子混在一起。
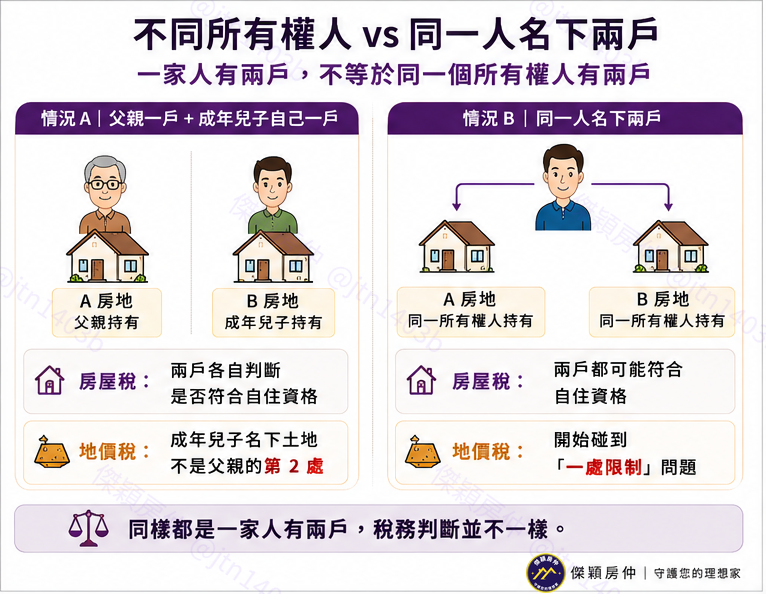
一家人有兩戶,不等於同一個所有權人有兩戶。
先分清兩戶房屋與兩筆土地各由誰持有,再判斷房屋稅與地價稅,才不會把不同所有權人的房地混在一起。
3、同一個人或夫妻真的有兩處房地,房屋稅和地價稅才可能出現不同答案
另一種情況就不一樣了。假設同一個人真的有兩處房地,或夫妻實際持有兩處住宅,而且兩邊也都有家人在生活。這時最容易出現的疑問就是:「兩間房明明都是自己家人在住,為什麼房屋稅可以算自住,地價稅卻不一定?」
新竹市稅務局曾用竹科王先生的案例說明。王先生在金山街與關新路各有一處自住房地,王先生本人設籍在金山街,太太及未成年子女設籍在關新路。如果兩戶房屋都符合房屋稅自住住家用條件,兩戶房屋都可能適用 1.2% 的自住住家用稅率。
但換成地價稅,答案不一定相同。原因不是第二間房突然「不算自住」,而是房屋稅和地價稅本來就在看不同的事情。房屋稅的自住住家用,主要會看這間房有沒有出租或營業、是不是由本人、配偶或直系親屬實際居住並辦妥戶籍登記,以及本人、配偶與未成年子女在全國符合自住條件的房屋是否在規定戶數內。
地價稅則是在判斷這一筆土地能不能適用「自用住宅用地」優惠。除了戶籍、住宅使用、不能出租營業之外,還要看房屋與土地的所有權關係、土地面積,以及另外一個重要限制。如果是土地所有權人本人、配偶和未成年受扶養親屬分別設籍在不同住宅,原則上只能選其中一處住宅的土地適用自用住宅用地優惠。 這就是地價稅常說的「一處限制」。
符合自用住宅用地規定的土地,優惠稅率是:千分之二(2‰),也就是0.2%。 這裡特別提醒:2‰不是2%。 所以即使兩戶房屋的房屋稅都符合自住,也不能直接推成兩處土地都一定會適用地價稅千分之二的優惠稅率。
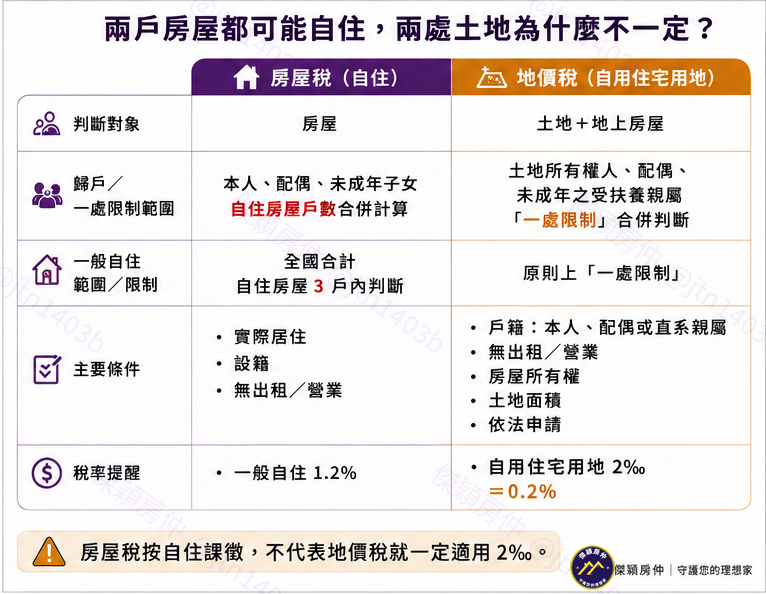
房屋稅符合自住,不代表兩處土地一定都有地價稅優惠。
房屋稅與地價稅是不同制度;地價稅還要另外確認一處限制、土地面積、所有權與實際使用等條件。
4、第2處有成年直系親屬設籍,可能突破一處限制,但還有其他條件
看到前面的「原則只能選其中一處」,很多人接著就會想到:「那我把成年孩子的戶籍放在第二間,不就好了?」事情沒有這麼簡單。
如果第2處以上住宅確實有符合規定的成年直系親屬居住並設籍,例如成年子女或父母,這種情況有可能讓第2處不受前面所說的「一處限制」。但這裡最容易產生另一個誤會:成年直系親屬設籍,解決的是其中一個限制,不代表第二處就直接取得地價稅優惠。
第二處還是要繼續確認:有沒有出租或營業、是不是實際作住宅使用、土地上的房屋是不是由土地所有權人本人、配偶或直系親屬所有,以及土地面積有沒有超過優惠範圍。
其中「土地面積」不能只帶過。地價稅自用住宅用地的優惠範圍有面積上限:
都市土地
300平方公尺,約90.75坪
非都市土地
700平方公尺,約211.75坪
法規資料有時會寫成「都市土地3公畝、非都市土地7公畝」,換成一般比較熟悉的單位,就是上面的300平方公尺與700平方公尺。而且如果同一個土地所有權人有多處符合條件的自用住宅用地,不能理解成每一處都重新各有90.75坪或211.75坪的優惠額度。
當申請的自用住宅用地面積超過規定上限時,會依規定的適用順序計算到面積限額為止。所以不能把成年直系親屬設籍理解成:「家裡有幾個成年人,就一人掛一間戶籍,每一間都可以再拿一份優惠。」
成年直系親屬設籍可能突破「一處限制」,但面積、所有權、實際使用及其他自用住宅用地條件,仍然要一起成立。
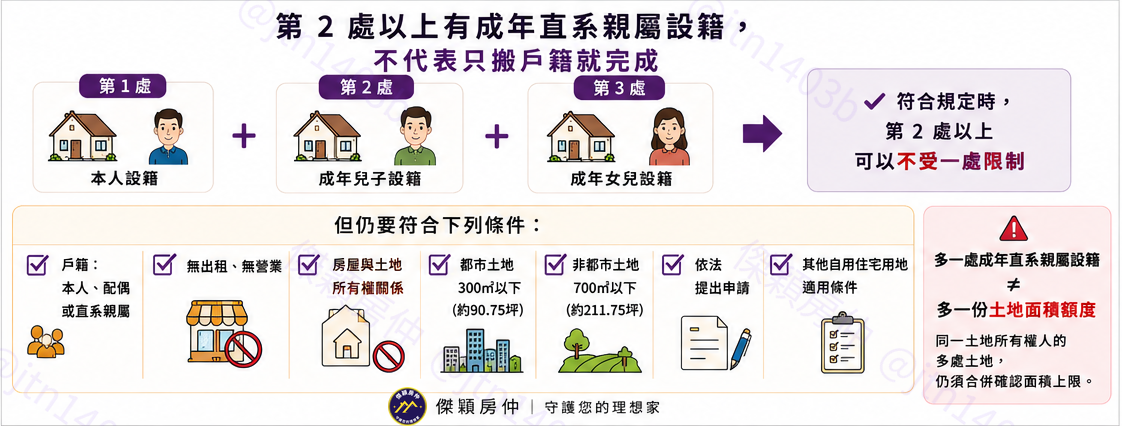
第2處以上有成年直系親屬設籍,可能影響一處限制,但不是只遷戶籍就完成。
還要一起確認都市300平方公尺/非都市700平方公尺、實際住宅使用、無出租營業、房屋與土地所有權關係及其他條件。
5、看到第二戶沒有優惠,先不要急著搬戶籍
如果你家的第二戶目前沒有適用地價稅自用住宅用地優惠,第一個動作不要先決定戶籍要搬去哪裡。先把實際狀況排清楚:
- 兩戶房屋分別是誰所有。
- 兩筆土地分別是誰所有。
- 每一處現在由誰設籍、誰實際居住。
- 有沒有出租、營業或其他非自住用途。
- 土地面積是否在優惠範圍內。
- 目前房屋稅與地價稅稅單實際使用什麼稅率。
- 今年有沒有買賣、贈與、繼承或其他所有權變動。
把這些放在一起,才看得出真正卡住的是什麼。有的人其實不是戶籍問題,而是兩戶本來就是不同所有權人;有的人碰到的是地價稅的一處限制;也有人雖然有成年直系親屬設籍,但土地面積或其他條件還沒有符合。
如果不確定問題在哪裡,傑穎可以先協助把房屋、土地、家庭關係與目前稅單整理在一起,找出真正需要確認的項目。最後涉及優惠資格是否正式成立,仍由房地所在地的地方稅稽徵機關依實際資料認定。
6、115年9月22日前,哪些人真的需要處理?
如果最近看到「9月22日」這個日期,先不要把房屋稅和地價稅混在一起。2026年9月22日,是地價稅自用住宅用地等相關特別稅率、減免用地的重要申請期限。 不是房屋稅和地價稅共同的申請日。
如果是第一次申請地價稅自用住宅用地優惠,要在期限前提出申請,經審查符合規定,當年度才可以適用;逾期申請,則從次年起適用。但如果以前已經核准,而且所有權、戶籍、住宅使用等原本符合優惠的情況都沒有改變,並不是每年到了9月都要重新申請一次。
真正需要特別注意的是:今年的情況有沒有變。 例如剛買進一處房地、經過贈與或繼承換了土地所有權人、原本自住改成出租或營業、戶籍或實際居住狀況已改變,都應重新確認目前資格與申請狀態。
尤其買賣、贈與、繼承造成土地所有權人改變時,不能直接認為上一位所有權人原本核准的自用住宅用地優惠會自動跟著新所有權人延續。
本文重點整理
- 一家人有兩戶,不等於同一個所有權人有兩戶。
先分清房屋、土地到底是誰持有,再談優惠。 - 房屋稅符合自住,不代表兩處土地一定都有地價稅優惠。
房屋稅與地價稅是不同的判斷制度。 - 第2處有成年直系親屬設籍,可能突破地價稅的一處限制,但不是保證優惠。
所有權、實際使用、出租營業、土地面積等條件仍要一起符合。 - 地價稅自用住宅用地優惠稅率是千分之二(2‰=0.2%),不是2%。
都市土地優惠面積以300平方公尺(約90.75坪)為限;非都市土地以700平方公尺(約211.75坪)為限。 - 看到第二戶沒有優惠,先別急著搬戶籍。
先找出真正卡住的條件,再決定下一步。
常見問題 Q&A
Q1、兩戶房屋都符合自住,為什麼土地不一定兩邊都有千分之二優惠?
因為房屋稅與地價稅的適用條件不同。房屋稅符合自住,不代表兩處土地就會直接取得自用住宅用地優惠;地價稅還要另外看一處限制、土地面積、所有權與實際使用等條件。
Q2、成年子女把戶籍設在第二戶,就一定可以再多一處優惠嗎?
不一定。符合規定的成年直系親屬設籍,可能讓第2處不受原本的一處限制,但其他自用住宅用地條件仍然要同時符合。
Q3、買賣、贈與或繼承後,原本的地價稅優惠會自動延續嗎?
不要直接這樣認定。土地所有權人已經改變,新所有權人應重新確認資格與申請狀態。
Q4、115年9月22日到底是什麼期限?
是2026年度地價稅自用住宅用地等相關特別稅率、減免用地的重要申請期限。不是房屋稅與地價稅共同的申請期限。
傑穎房仲提醒
兩戶住宅最容易讓人做錯決定的,往往不是少背了一條規定,而是太早把問題變成:「戶籍要放哪一間?」
稅務優惠應該配合一家人真實的房地與生活狀況去判斷,不是反過來為了優惠,先改變原本的生活安排。
傑穎在意的,也不只是「怎麼做比較省」,而是這個做法跟你現在真正的房子、土地和家庭狀況,能不能對得起來。
資料來源與參考依據
本文依公開資料與交易實務整理,作為房屋稅與地價稅自住優惠判斷方向的參考。
新竹市稅務局|房屋稅與地價稅適用差異與申請
- 自住優惠別搞混!竹市府提醒房屋稅與地價稅適用差異:房屋稅自住與地價稅自用住宅用地的適用差異與案例說明(2025/12/26)。
- 地價稅申請按自用住宅用地稅率計徵:地價稅自用住宅用地的申請條件與申請方式。
財政部稅務入口網|房屋稅與地價稅自住條件
- 房屋稅|如何減輕您的房屋稅:房屋稅自住住家用的適用條件與相關說明。
- 地價稅|自用住宅用地適用條件:地價稅自用住宅用地的一處限制、土地面積與相關適用條件。